Sparkling en Telegram
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramUn swap de criptomonedas es el intercambio de un token por otro, dentro de la misma red blockchain o entre redes distintas (cross-chain). No es una venta de criptomonedas por bolívares ni un retiro a una cuenta bancaria: sigue siendo un intercambio de tokens entre sí. Si buscas información sobre comprar o vender USDT, pasar cripto a bolívares o el contexto del dólar paralelo en Venezuela, esa información está en USDT en Venezuela, no en esta página.
Esta guía explica la mecánica de un swap: qué lo diferencia de un bridge o una transferencia simple, cómo leer una cotización antes de confirmar, qué conceptos no debes confundir (price impact, slippage, tolerancia) y qué hacer si una ruta entre redes queda a medio camino. El detalle de approvals y la diferencia entre interfaz y protocolo está en exchange descentralizado; aquí solo se menciona lo necesario para entender un swap.
Un swap cambia un token por otro: entra un activo y sale uno distinto, normalmente a precio de mercado con alguna comisión. Un bridge mueve el mismo activo (o una versión equivalente) de una red a otra sin cambiar qué token representa, aunque en la práctica suele implicar bloquear o “quemar” el activo en la red de origen y emitir una versión equivalente en la red de destino. Una transferencia simple mueve un activo de una dirección a otra dentro de la misma red, sin cambiar el token ni la red.
Un swap cross-chain suele combinar varias de estas piezas en una sola operación de cara al usuario: puede incluir un paso de bridge y uno o más pasos de intercambio, encadenados por una ruta que arma el agregador. Que la experiencia se vea como “un solo paso” no significa que, por debajo, sea una transacción atómica: puede tener etapas intermedias, cualquiera de las cuales tiene su propio riesgo de demora o fallo parcial.
Antes de pedir una cotización, define con precisión el activo y la red de origen: el mismo símbolo (por ejemplo, un stablecoin) puede existir como tokens distintos en redes distintas, y no son intercambiables entre sí fuera de un swap o un bridge explícito. Seleccionar la red equivocada para un depósito, por error, puede hacer que el activo no llegue a destino o se pierda: eso no es lo mismo que una demora normal de una ruta cross-chain (ver más abajo).
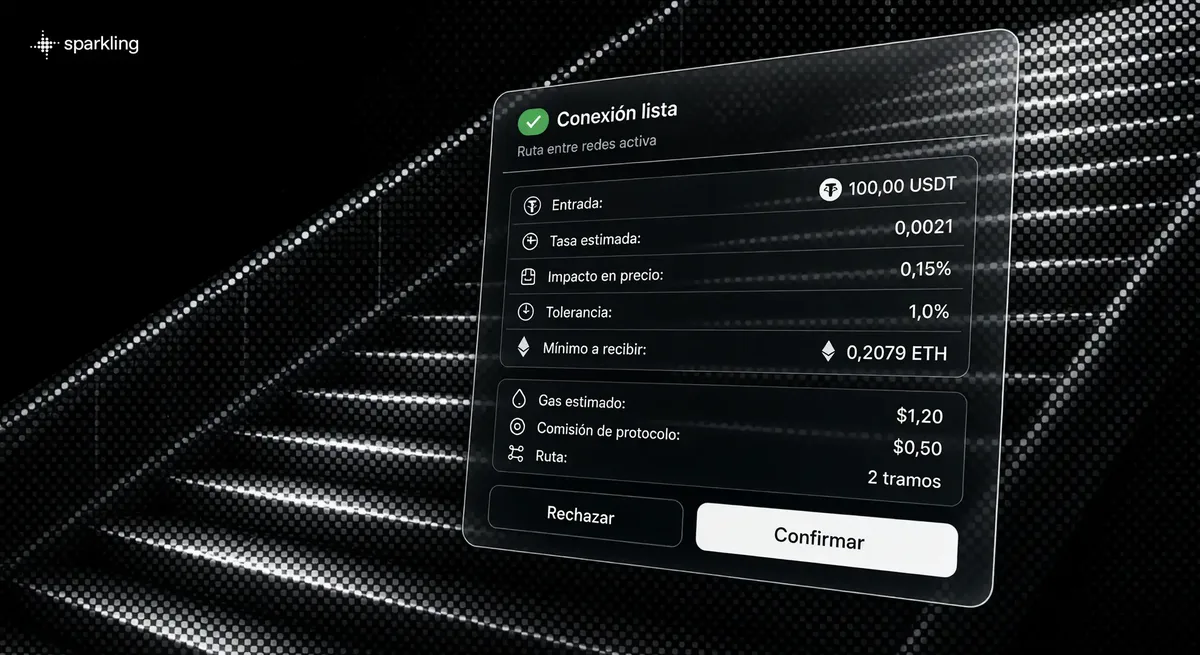
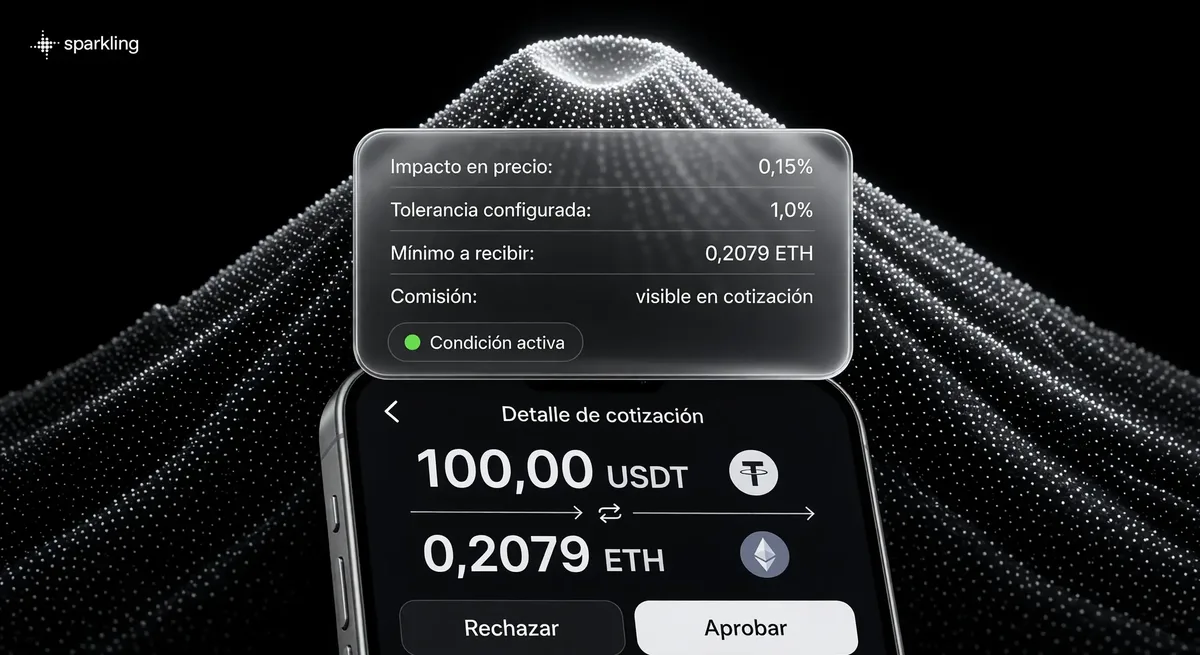
Una cotización (quote) es una estimación del resultado con el estado actual del mercado, no una promesa de ejecución a ese precio exacto. Antes de confirmar, conviene revisar: monto de entrada, tasa estimada, price impact, tolerancia de slippage configurada, mínimo a recibir, gas estimado y comisión de la plataforma. Más abajo hay un ejemplo con el desglose completo de esos campos.
El “mínimo a recibir” (o mínimo de salida) es la cantidad más baja del activo de destino que una transacción de intercambio puntual acepta como resultado válido, calculada con la cotización y la tolerancia de slippage configurada. En un swap atómico de un solo paso con monto de entrada fijo (exact-input), ese mínimo es la condición que decide si esa transacción concreta se ejecuta o revierte: si el precio se mueve tanto que el resultado caería por debajo del mínimo, la transacción revierte en lugar de completarse a un precio peor. Revertir no es gratis: el gas ya gastado normalmente no se recupera, aunque el swap no se haya completado. En una ruta cross-chain con varias etapas, este mínimo protege la etapa de intercambio puntual a la que se aplica; no es una promesa de que toda la ruta, incluido un bridge previo o posterior, se complete con éxito: las distintas etapas conservan, de forma independiente entre sí, su propia condición de ejecución y su propio riesgo.
No existe una tolerancia “óptima universal” de 0,5 % o 1 % válida para cualquier par: depende de la liquidez disponible y de la volatilidad del momento. Pero subir la tolerancia no es la respuesta a un price impact alto: si el price impact ya es alto por falta de liquidez, aumentar la tolerancia de slippage solo hace que la transacción acepte un resultado peor en lugar de revertir, y puede exponerte a que un bot de MEV extraiga valor adicional de esa operación. Ante un price impact alto, las alternativas a considerar son reducir el tamaño de la operación, buscar otra ruta o protocolo con más liquidez para ese par, o directamente no hacer la operación en ese momento. Antes de mover un monto grande, definir cuánto estás dispuesto a arriesgar es parte de la gestión de riesgo en trading.
En redes compatibles con la máquina virtual de Ethereum (EVM), si el token de origen no es el activo nativo de esa red, normalmente necesitas autorizar antes al contrato del protocolo o agregador para que pueda moverlo en tu nombre (approval). Esa autorización, sus campos (token, spender, límite, red) y cómo revisarla o revocarla se explican en exchange descentralizado. Es un paso previo y distinto del swap: si ya autorizaste un límite suficiente en una operación anterior, puede que no necesites una nueva firma. Este mecanismo de approval es propio de tokens tipo ERC-20 en redes EVM; otras redes pueden manejar los permisos de gasto de forma distinta.
El gas lo cobra la red blockchain por procesar la transacción: no lo define la plataforma, varía según la congestión y en general se paga aunque la transacción termine revirtiendo. Quién lo paga y cómo se muestra sí puede variar entre interfaces: algunas lo cobran directamente al usuario como línea separada, y otras usan mecanismos de sponsorship o abstracción de cuenta donde el gas se cubre de otra forma, por ejemplo descontado de otro token o subsidiado por la plataforma, sin aparecer como un cargo explícito al usuario en esa transacción. La comisión de la plataforma es un cargo distinto, del protocolo o agregador usado, que algunas interfaces muestran como línea separada en la cotización y otras incorporan en la tasa de cambio mostrada. Antes de confirmar, revisa en tu cotización concreta qué cargos te corresponden a ti y cómo se calculan, en lugar de dar por hecho, por defecto, que hay una comisión de red cobrada aparte.
Una operación de swap pasa por al menos tres etapas: firmar con tu billetera, enviarla (broadcast) a la red y que la red la confirme. Firmar con éxito no equivale a que la operación ya se haya ejecutado: en ese intervalo puede confirmarse, quedar pendiente o fallar. En una ruta cross-chain, una firma exitosa en la red de origen tampoco equivale a una recepción exitosa del activo en destino: puede haber etapas intermedias entre una cosa y la otra. Estas tres etapas aplican tanto si operas desde la interfaz web como desde un bot en Telegram: el concepto de firmar, enviar y confirmar no cambia por el canal de acceso. Pero el canal en sí no garantiza que la implementación sea idéntica: qué firmas exactamente, si el bot opera con tu propia billetera o con una billetera que el bot gestiona, y qué permisos quedan otorgados, depende de cómo esté construido ese bot en particular, no del hecho de ser Telegram o web. Revisa cómo funciona el acceso de un bot concreto en bot de trading en Telegram antes de asumir que su modelo de firma o custodia es igual al de la interfaz web.
Si una ruta no muestra el resultado esperado tras un tiempo razonable, no repitas la operación ni envíes fondos adicionales pensando que “se perdió”: primero verifica el estado real. Ten a mano el identificador de la ruta (route ID), las dos redes involucradas y el hash de la transacción en origen (y en destino, si ya existe). Con esos datos, contacta al soporte del protocolo o agregador, o revisa el estado en un explorador de bloques de las redes involucradas. No asumas que un reembolso está garantizado: una ruta que no se completa puede resolverse con la llegada tardía del activo, un reembolso parcial o total, o quedar sin resolución automática, según el protocolo y la etapa donde se detuvo.
Ejemplo ilustrativo de una cotización antes de confirmar un swap atómico de un solo paso (exact-input, el mismo tipo descrito en “mínimo a recibir” más arriba). Los montos son hipotéticos, solo para mostrar cómo se relacionan los campos entre sí; no representan un precio real ni una oferta vigente:
Si la ruta es cross-chain, revisa si la cotización distingue etapas (un tramo en origen y otro tras el bridge): no toda ruta se ejecuta como una sola transacción atómica, y el mínimo a recibir de una etapa no garantiza el resultado final de toda la ruta. Ante una ejecución parcial, el procedimiento es el mismo descrito arriba: reunir route ID, redes y hashes, y contactar soporte antes de asumir cualquier resultado.
Una cuenta, doble acceso. Empieza en Telegram en menos de un minuto o abre Sparkling en la web: tu cartera, saldo e historial se mantienen intactos. Ejemplos ilustrativos de interfaz: los precios, saldos y tiempos mostrados no son datos en tiempo real.
Abre el bot, inicia sesión con tu email y consigue una cartera de autocustodia en menos de un minuto. Nada que instalar: el agente funciona directamente en tus chats.
Abrir en TelegramLa misma cuenta en tu navegador, en una pantalla más grande. Revisa tus tarjetas de operaciones, consulta saldos y confirma desde tu portátil.
Abrir versión webNo. Un swap intercambia un token por otro; no convierte cripto en bolívares ni implica un retiro bancario. Para ese tema, revisa USDT en Venezuela.
Una firma exitosa no equivale a una recepción exitosa del activo, sobre todo en rutas cross-chain con etapas intermedias. Reúne route ID, redes y hash, y contacta al soporte antes de repetir la operación.
No existe una cifra única válida en cualquier caso, y una tolerancia más alta no es la respuesta general para un par con poca liquidez: si el price impact ya es alto por falta de liquidez, subir la tolerancia solo hace que la transacción acepte un resultado peor en lugar de revertir, y puede exponerte a que un bot de MEV extraiga valor adicional. Ante eso, las alternativas son reducir el tamaño de la operación, buscar otra ruta o protocolo con más liquidez para ese par, o directamente no ejecutar la operación en ese momento.
No. El gas lo cobra la red y varía según su congestión, aunque cómo se cobra puede variar entre interfaces, incluyendo mecanismos de sponsorship o abstracción de cuenta en algunos casos; la comisión de la plataforma la cobra el protocolo o agregador usado, y puede mostrarse como línea separada o incorporada en la tasa, según la interfaz. Revisa la cotización concreta para saber qué te corresponde pagar.
Seleccionar la red equivocada es un error de configuración que puede hacer que el activo no llegue a destino. Un retraso normal ocurre sin error de tu parte, por congestión o por los tiempos del mecanismo; en ambos casos conviene reunir route ID, redes y hash antes de contactar soporte.
En redes EVM, normalmente sí, si el token de origen no es el activo nativo de esa red y no tienes ya un allowance suficiente de una operación previa — aunque la implementación concreta puede usar un approval clásico, un permit (firma off-chain) u otro mecanismo equivalente, no siempre el mismo flujo. El detalle de approvals está en exchange descentralizado.
Sparkling enruta liquidez, liquidación e identidad a través de un pequeño grupo de socios profundamente integrados.

Acciones tokenizadas. Backed incluye a Venezuela entre sus países no atendidos: consulta las restricciones vigentes.

Mercados de predicción. Consulta las restricciones vigentes para Venezuela antes de operar.

Exchange de perpetuos zero-knowledge con ejecución de nivel libro de órdenes.

Infraestructura de trading on-chain y liquidez de alto rendimiento.

La blockchain para agentes de IA. Cómputo, almacenamiento y datos en un solo stack.

Cotizaciones de swap cross-chain, procedentes de diversas plataformas.
Actualizado: